
الرقابة المصرفية الرقمية: هل المصارف السودانية مستعدة للانتقال إلى الرقابة الذكية؟
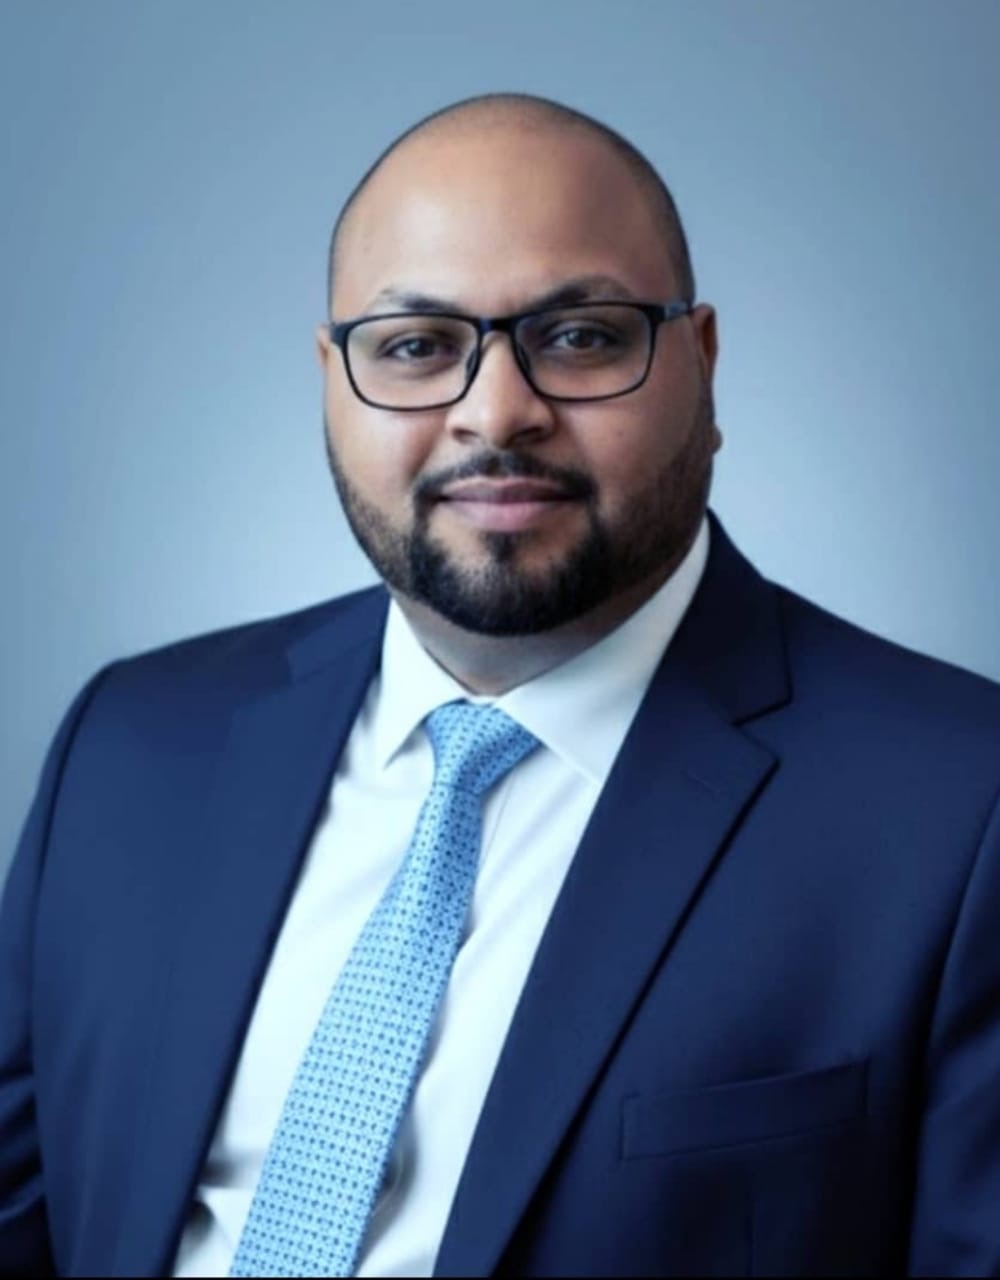
اسعد عبد الله جبارة – خبير في مجال الالتزام وحوكمة الشركات
لم تعد كفاءة الرقابة المصرفية تقاس بمدى قدرة المصارف على إعداد التقارير الدورية أو الالتزام بالتوجيهات والمتطلبات الرقابية فحسب، بل أصبحت في ظل التحولات المتسارعة التي يشهدها القطاع المالي، مرهونة بقدرتها على استباق المخاطر واكتشافها في مراحلها المبكرة، وتحليل البيانات بصورة مستمرة، والتعامل بفاعلية مع المؤشرات التحذيرية قبل أن تتطور إلى إخفاقات تشغيلية أو مالية أو رقابية. ومن هذا المنطلق يبرز التحول نحو الرقابة المصرفية الذكية باعتباره ضرورة استراتيجية لتطوير القطاع المصرفي وتعزيز قدرته على مواجهة المخاطر.
لم يعد التحول الرقمي مقتصراً على تطوير الخدمات المصرفية وتقديمها عبر التطبيقات والقنوات الإلكترونية، بل امتد ليشمل جوهر المنظومة الرقابية وآليات عملها , إذ تتجه المصارف الحديثة إلى توظيف تقنيات تحليل البيانات والذكاء الاصطناعي وأدوات الأتمتة الرقابية وحلول التكنولوجيا التنظيمية (RegTech)، بهدف الارتقاء بكفاءة وظائف الالتزام وإدارة المخاطر والمراجعة الداخلية, ويعكس هذا التوجه تحولاً جوهرياً في فلسفة الرقابة، من الاعتماد على الفحص والتحقق اللاحق إلى تبني نموذج رقابي استباقي يتيح المتابعة المستمرة للعمليات، ورصد مؤشرات المخاطر، وتحليلها والتعامل معها بقدر أكبر من الدقة والسرعة والفاعلية.
تتضاعف أهمية هذا التحول في ظل التداعيات التي خلفتها الحرب على القطاع المصرفي السوداني، وما ترتب عليها من تحديات هيكلية وتشغيلية شملت تضرر البنية التحتية التقنية، وتعقيدات استمرارية الأعمال، وتشتت العمليات التشغيلية، وتفاوت مستويات جاهزية الأنظمة، إلى جانب محدودية الوصول إلى البيانات وتراجع توافر الكفاءات البشرية المتخصصة, وقد أبرزت هذه التحديات الحاجة إلى تجاوز النماذج الرقابية التقليدية، والتوجه نحو بناء منظومة رقابية أكثر تطوراً ومرونة، قادرة على التكيف مع المتغيرات المستجدة، واستيعاب المخاطر المتزايدة، والتعامل معها بكفاءة وفاعلية.
تعد جودة البيانات وتحديثها بصورة مستمرة، إلى جانب تكامل الأنظمة المصرفية، من الركائز الأساسية لبناء منظومة رقابية ذكية وفاعلة، الأمر الذي يتطلب تطوير البنية المعلوماتية وضمان دقة البيانات وانسيابها بانتظام. ويسهم ذلك في توظيف التقنيات الرقمية لمتابعة الالتزام بالمتطلبات التنظيمية، والكشف عن التجاوزات التشغيلية، وتقييم كفاءة الضوابط الداخلية، ومتابعة معالجة الملاحظات الرقابية، فضلاً عن توفير مؤشرات دقيقة ومحدثة للإدارة التنفيذية ومجالس الإدارات حول مستويات المخاطر والالتزام، بما يدعم سرعة الاستجابة ويرفع جودة القرارات الرقابية.
في تقديري، تمثل المرحلة المقبلة فرصة مهمة أمام المصارف السودانية لإعادة بناء منظومتها الرقابية على أسس أكثر تطوراً وكفاءة، والاستفادة من الدروس التي أفرزتها الحرب لمعالجة أوجه القصور في الأساليب التقليدية، ويتطلب تحقيق ذلك تعاوناً وتكاملاً بين البنك المركزي والمصارف، واستثماراً في البنية التحتية التقنية والكوادر البشرية، وتطويراً للأطر التنظيمية، إلى جانب ترسيخ ثقافة مؤسسية تجعل الرقابة مسؤولية مشتركة وأداة أساسية لحماية المصارف وتعزيز استقرارها واستدامة أعمالها. وعليه فإن التحدي الحقيقي لم يعد في إدراك أهمية التحول نحو الرقابة الذكية، بل في مدى استعداد المصارف السودانية مؤسسياً وتقنياً لخوض هذا التحول، وترجمة هذه القناعة إلى رؤية واضحة وخطوات عملية قابلة للتنفيذ.
