
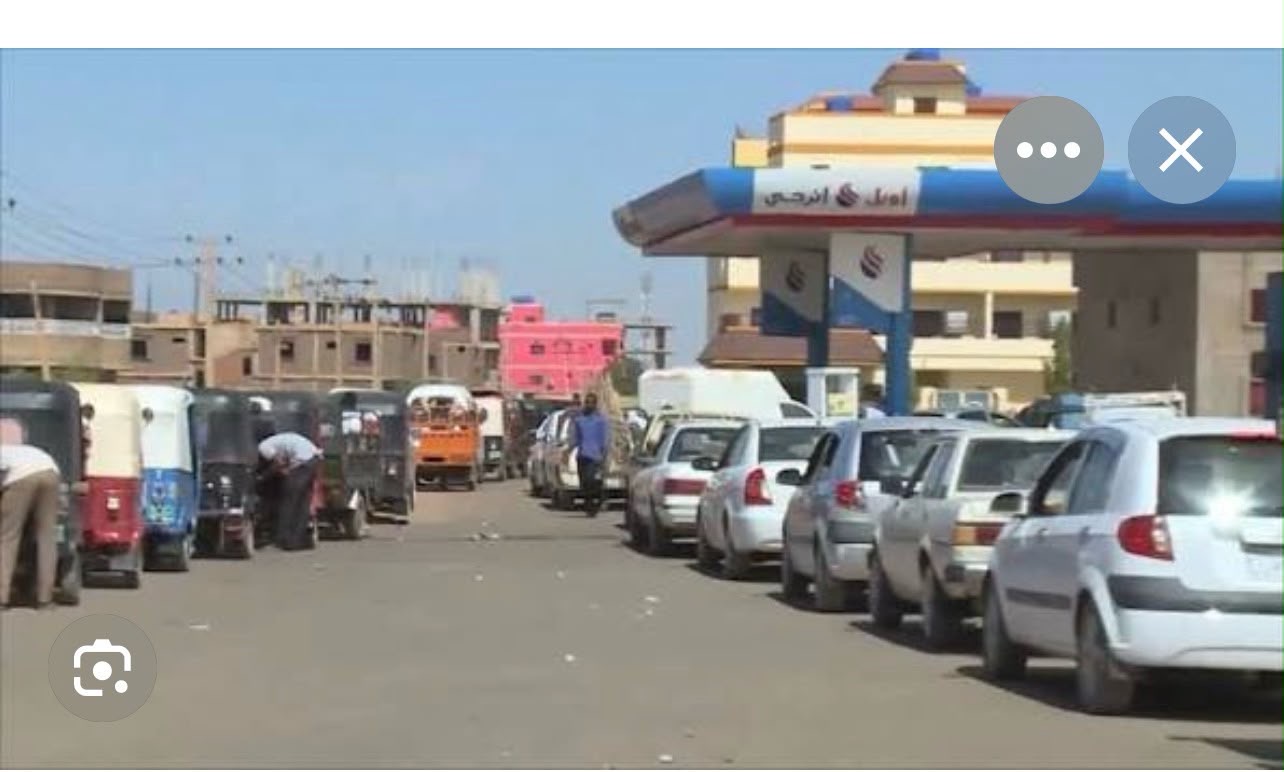
تماسيح الوقود في ورطة… والوقود يتحول إلى معركة على الدولار والذهب
– أكثر من دولار من كل أربعة دولارات خرجت لتمويل الواردات ذهب إلى قطاع النفط والوقود
– المنتجات البترولية أصبحت تمثل 25.9% من إجمالي واردات السودان
– توقف الإمدادات لا يعني توقف السيارات بل يعني توقف النقل، وتعطل الزراعة، وارتفاع تكلفة الإنتاج، وتراجع حركة التجارة، وارتفاع أسعار السلع والخدمات
– ارتفعت التكلفة الحسابية لطن البنزين من نحو 333 دولاراً إلى نحو 511 دولاراً، بزيادة تقارب 53%.
-الوقود سلعة دولارية
وعندما يتراجع تدفق النقد الأجنبي إلى النظام المصرفي، يصبح تمويل الواردات الاستراتيجية أكثر صعوبة.
– السؤال الاقتصادي المشروع:
كم شركة تستطيع فعلياً توفير 200 كيلوغرام من الذهب كضمان لاستيراد الوقود ؟
– هل يؤدي تعدد الجهات المنظمة والمستوردة إلى وفرة أكبر وسعر أكثر استقراراً، أم أن كثرة الشروط والإجراءات قد تؤدي في بعض الظروف إلى إبطاء الاستيراد؟
– كم من حصيلة الذهب يدخل إلي الجهاز المصرفي؟ وكم يذهب إلى تمويل الواردات الاستراتيجية؟ ومن يشتري الذهب؟ وبأي سعر؟ ومن هم وكلاء الشراء؟
– فاتورة الوقود لا يدفعها صاحب السيارة وحده.
يدفعها المزارع في تكلفة الري والحصاد والنقل.
ويدفعها المصنع في تكلفة التشغيل.
ويدفعها صاحب الشاحنة في تكلفة النقل
– المطلوب نشر تكلفة الشحنة الواحدة للوقود من لحظة شرائها في بلد المنشأ حتى وصولها إلى محطة الوقود.
–
– الإصلاح الحقيقي يحتاج إلى مراجعة منظومة الوقود بأكملها.
وليس المطلوب إلغاء دور الدولة، ولا ترك السوق بلا تنظيم.
المطلوب هو الوصول إلى معادلة تجمع بين:
– الشفافية + المنافسة + ضمان الإمداد + التمويل المصرفي + الرقابة على التكلفة + حماية المستهلك.
– السودان يدفع مئات الملايين من الدولارات سنوياً لاستيراد الوقود، فمن يملك مفاتيح هذه الفاتورة؟ ومن يحدد سعرها؟ ومن يراقبها؟ ومن يدفع ثمنها في النهاية؟
تقرير اقتصادي يكتبه حسن ابوعرفات من الدوحة
أزمة الوقود في السودان لم تعد مجرد أزمة في محطات التوزيع، ولا يمكن اختزالها في مشهد السيارات المتراصة أمام الطلمبات. خلف الصفوف الطويلة توجد أزمة أكبر: أزمة استيراد، ونقد أجنبي، وسعر صرف، وتمويل، وضمانات، وسياسات تنظيمية أعادت تشكيل سوق سلعة استراتيجية تمس كل مواطن وكل قطاع إنتاجي.
والسؤال الذي ينبغي أن يُطرح اليوم ليس فقط: أين الوقود؟
بل: كم يحتاج السودان من الوقود؟ وكم يدفع لاستيراده؟ ومن يوفر الدولار؟ ومن يتحمل تكلفة السياسات التي تحكم السوق؟
فاتورة تقترب من نصف مليار دولار في ثلاثة أشه
تكشف بيانات وتحليلات حديثة ومعلومات متنوعه وتدخل معلوماتي من Ai تستند إلى بيانات بنك السودان المركزي أن فاتورة واردات المنتجات البترولية في الربع الأول من عام 2026 بلغت نحو 501.25 مليون دولار، مقابل نحو 346.4 مليون دولار في الفترة المقابلة من العام السابق، وفق تحليل شبكة أتر للبيانات المصرفية والتجارية.
وبذلك أصبحت المنتجات البترولية تمثل نحو 25.9% من إجمالي واردات السودان خلال الفترة محل التحليل، البالغة نحو 1.94 مليار دولار. أي أن أكثر من دولار من كل أربعة دولارات خرجت لتمويل الواردات ذهب إلى قطاع النفط والوقود.
وهذه ليست فاتورة صغيرة بالنسبة إلى اقتصاد يعاني أصلاً من شح النقد الأجنبي.
فالوقود لا يحتاج إلى الدولار لاستيراده فقط، وإنما يحتاج إليه بصورة متكررة ومستمرة، لأن توقف الإمدادات لا يعني توقف السيارات فحسب؛ بل يعني توقف النقل، وتعطل الزراعة، وارتفاع تكلفة الإنتاج، وتراجع حركة التجارة، وارتفاع أسعار السلع والخدمات.
ماذا تقول أرقام بنك السودان؟
الصورة تصبح أكثر وضوحاً عند العودة إلى البيانات الرسمية.
ففي عام 2024 بلغت قيمة واردات المنتجات البترولية نحو 890.8 مليون دولار، من إجمالي واردات بلغ نحو 4.91 مليار دولار، أي ما يعادل قرابة 18.1% من إجمالي الواردات.
أما خلال النصف الأول من عام 2025، فقد بلغت واردات المنتجات البترولية 272.6 مليون دولار، بكمية إجمالية قدرها نحو 427 ألف طن. وفي الفترة نفسها من عام 2024 كانت الكمية نحو 1.713 مليون طن بقيمة 582.6 مليون دولار.
أي أن كمية الواردات النفطية خلال النصف الأول من 2025 هبطت بنحو 75% مقارنة بالنصف الأول من 2024، بينما انخفضت قيمتها بنحو 53%.
وهنا تظهر مفارقة اقتصادية شديدة الأهمية:
انخفاض الكميات المستوردة لم يعنِ بالضرورة انخفاض تكلفة الحصول على الوقود.
الجازولين… أكبر بند في الفاتورة
خلال النصف الأول من 2025 استورد السودان نحو 249.3 ألف طن من الجازولين بقيمة 92.1 مليون دولار، ونحو 76.6 ألف طن من البنزين بقيمة 24.9 مليون دولار.
وبالمقارنة مع النصف الأول من 2024، عندما بلغت واردات الجازولين نحو 1.373 مليون طن بقيمة 421.1 مليون دولار، والبنزين نحو 199.6 ألف طن بقيمة 66.5 مليون دولار، فإن الأرقام تكشف تغيراً كبيراً في حجم التدفقات النفطية إلى البلاد.
لكن الحساب الأكثر دلالة هو تكلفة الطن المستورد.
ففي النصف الأول من 2024 كانت تكلفة طن الجازولين المستورد، حسابياً، في حدود 307 دولارات، لترتفع في النصف الأول من 2025 إلى نحو 477 دولاراً للطن؛ أي بزيادة تقارب 55%.
وبالنسبة إلى البنزين ارتفعت التكلفة الحسابية للطن من نحو 333 دولاراً إلى نحو 511 دولاراً، بزيادة تقارب 53%.
وهذه أرقام تستحق تحقيقاً مستقلاً: هل الزيادة جاءت من أسعار النفط العالمية والشحن والتأمين؟ أم من تغير مصادر الاستيراد؟ أم من تكاليف التمويل؟ أم من سعر الصرف؟ أم من مزيج من هذه العوامل؟
هنا تحديداً تبدأ قصة “من يدفع الفاتورة؟”.
من أين يأتي الدولار؟
الوقود في نهاية المطاف سلعة دولارية.
وعندما يتراجع تدفق النقد الأجنبي إلى النظام المصرفي، يصبح تمويل الواردات الاستراتيجية أكثر صعوبة. ولهذا فإن أي سياسة تنظم استيراد الوقود يجب أن تُقاس ليس فقط بقدرتها على منع المضاربة، وإنما أيضاً بقدرتها على ضمان وصول السلعة في الوقت المناسب وبأقل تكلفة ممكنة.
وقد أصدر بنك السودان المركزي في نوفمبر 2024 منشوراً حصر استيراد المشتقات البترولية في محفظة استيراد السلع الاستراتيجية، في إطار تنظيم عمليات الاستيراد وتعزيز دور المحفظة.
ثم جاءت إجراءات أكثر تشدداً في 2026.
200 كيلوغرام من الذهب!
في 22 يونيو 2026 أعلن بنك السودان المركزي أن الشركات العاملة في استيراد المنتجات البترولية بدأت استكمال متطلبات الضمانات العينية، من خلال إيداع 200 كيلوغرام من الذهب لدى شركة مصفاة السودان للذهب المحدودة، وفق الضوابط المعتمدة. وقال البنك إن الهدف هو تعزيز الضوابط وإدارة موارد النقد الأجنبي ورفع موثوقية عمليات تمويل الواردات الاستراتيجية.
وهنا يبرز السؤال الاقتصادي المشروع:
كم شركة تستطيع فعلياً توفير 200 كيلوغرام من الذهب كضمان؟
وإذا كان الشرط ينطبق على كل شركة مستوردة، فكم تبلغ القيمة الإجمالية للذهب المطلوب تجميده إذا دخلت عدة شركات إلى السوق؟
والأهم:
هل يؤدي هذا الشرط إلى زيادة الانضباط المالي، أم إلى رفع حاجز الدخول إلى السوق وتقليص عدد المستوردين القادرين على العمل؟
هذه ليست إدانة للسياسة، وإنما أسئلة اقتصادية ينبغي أن تجيب عنها الجهات المنظمة بالأرقام.
الاحتكار… أم تنظيم السوق؟
في مارس 2026 أعلنت وزارة الطاقة والنفط برنامجاً لتنظيم استيراد الوقود بالتعاون مع 30 شركة من القطاع الخاص، جرى تنظيمها في خمس مجموعات، مع توجه لإشراك الشركات الحكومية في تغطية جزء من احتياجات البلاد.
وفي يونيو 2026 قرر مجلس الوزراء دخول الحكومة في استيراد المشتقات البترولية، بهدف ضبط السوق والتحكم في سعر الصرف، مع تكليف وزارتي المالية والطاقة وبنك السودان والأمن الاقتصادي بتنفيذ القرار.
إذن الصورة الرسمية تقول إن الدولة تتحرك باتجاه مزيد من التدخل في سوق الوقود.
لكن السؤال الذي يهم المواطن والاقتصاد هو:
هل يؤدي تعدد الجهات المنظمة والمستوردة إلى وفرة أكبر وسعر أكثر استقراراً، أم أن كثرة الشروط والإجراءات قد تؤدي في بعض الظروف إلى إبطاء الاستيراد؟
الإجابة لا ينبغي أن تكون سياسية؛ بل يجب أن تكون رقمية:
كم يوماً تستغرق دورة الاستيراد؟
كم دولاراً يحتاج السودان شهرياً؟
كم شركة تستورد فعلياً؟
كم شركة حصلت على شهادات أهلية للاستيراد؟
كم شحنة دخلت البلاد؟
وكم شحنة تأخرت؟
وما متوسط هامش الربح والتكلفة لكل لتر؟
لماذا يدفع المواطن أكثر؟
عندما يتعطل جزء كبير من الطاقة التكريرية المحلية، يصبح الاعتماد على الواردات أكثر حساسية للنقد الأجنبي.
وقد أشارت تقارير حديثة إلى أن توقف مصفاة الجيلي، التي كانت توفر نسبة كبيرة من احتياجات البلاد، دفع السودان إلى الاعتماد بصورة أكبر على المنتجات البترولية المستوردة.
وفي نهاية سبتمبر 2026 تجددت أزمة الإمدادات، وظهرت زيادات جديدة في أسعار الوقود في عدد من الولايات. وفي الخرطوم بدأ في 30 سبتمبر تطبيق سعر جديد للبنزين بلغ 8,537 جنيهاً للتر، وفق تقرير سوداني حديث.
وفي اليوم نفسه، تحدثت تقارير عن نقص حاد وطوابير طويلة وارتفاع أسعار السوق غير الرسمية، بينما وجه رئيس الوزراء بزيادة الإمدادات إلى المحطات.
وهكذا تنتقل أزمة الدولار إلى المستورد، ومن المستورد إلى الموزع، ومن الموزع إلى محطة الوقود، ثم تصل في النهاية إلى المواطن.
فاتورة الوقود لا يدفعها صاحب السيارة وحده.
يدفعها المزارع في تكلفة الري والحصاد والنقل.
ويدفعها المصنع في تكلفة التشغيل.
ويدفعها صاحب الشاحنة في تكلفة الرحلة.
ويدفعها التاجر في تكلفة نقل البضائع.
ثم يدفعها المستهلك في السعر النهائي للغذاء والدواء وكل سلعة تحتاج إلى النقل.
والذهب يدخل على الخط
الأكثر إثارة في المعادلة السودانية هو أن الوقود أصبح مرتبطاً بصورة مباشرة بالذهب.
فالسودان يستخدم حصائل الذهب ضمن منظومة تمويل بعض السلع الاستراتيجية، كما أن بنك السودان أصدر ضوابط تجعل المنتجات البترولية من السلع الاستراتيجية التي يمكن استخدام حصائل صادرات الذهب في تمويل استيرادها.
وفي يونيو 2026 أصبح الذهب أيضاً جزءاً من الضمانات المطلوبة لاستيراد الوقود.
وهنا تظهر معادلة تستحق الدراسة:
ذهب → نقد أجنبي → وقود → نقل وإنتاج → أسعار.
فإذا كان الذهب هو أحد أهم مصادر النقد الأجنبي، فإن السؤال لا ينبغي أن يكون فقط: كم ذهباً يصدر السودان؟
بل:
كم من حصيلة الذهب يدخل الجهاز المصرفي؟ وكم يذهب إلى تمويل الواردات الاستراتيجية؟ ومن يشتري الذهب؟ وبأي سعر؟ ومن هم وكلاء الشراء؟
هذه أسئلة مالية ومصرفية وليست اتهامات لأحد.
من المستفيد؟
هنا نصل إلى السؤال الأكثر حساسية في الملف.
من المستفيد من سوق يضم سلعة استراتيجية تحتاج إلى مئات الملايين من الدولارات سنوياً؟
هل هي الشركات المستوردة؟
أم شركات النقل والتوزيع؟
أم أصحاب المخازن؟
أم الوسطاء؟
أم البنوك؟
أم أصحاب الموارد الدولارية والذهبية؟
أم أن الجميع يعمل ضمن هامش ربح مشروع تحدده تكلفة الاستيراد والمخاطر؟
الإجابة لا ينبغي أن تأتي من التسريبات أو الانطباعات.
المطلوب نشر تكلفة الشحنة الواحدة من لحظة شرائها في بلد المنشأ حتى وصولها إلى محطة الوقود.
سعر الشراء.
الشحن.
التأمين.
الموانئ.
التمويل
الرسوم والجمارك.
النقل الداخلي.
التخزين.
هامش المستورد.
هامش الموزع.
ثم السعر النهائي للمستهلك.
عندها فقط يستطيع المواطن أن يعرف أين تذهب قيمة اللتر الذي يدفع ثمنه.
لا يكفي تغيير الأشخاص
أزمة الوقود كشفت أن المشكلة أعمق من أسماء الوزراء والمسؤولين.
فإذا تغيرت الحكومة وبقيت آليات الاستيراد والتمويل والضمانات وسعر الصرف والاحتكار المحتمل كما هي، فمن الممكن أن تعود الأزمة في صورة أخرى.
ولهذا فإن الإصلاح الحقيقي يحتاج إلى مراجعة منظومة الوقود بأكملها.
ليس المطلوب بالضرورة إلغاء دور الدولة، ولا ترك السوق بلا تنظيم.
المطلوب هو الوصول إلى معادلة تجمع بين:
الشفافية + المنافسة + ضمان الإمداد + التمويل المصرفي + الرقابة على التكلفة + حماية المستهلك.
والأهم أن تُنشر البيانات بصورة دورية.
ستة أرقام يجب أن يعرفها السوداني
قبل أن تطلب الحكومة من المواطن تحمل أي زيادة جديدة في سعر الوقود، من حقه أن يعرف ستة أرقام:
أولاً: حجم استهلاك السودان الفعلي من البنزين والجازولين شهرياً.
ثانياً: حجم الإنتاج المحلي المتاح فعلياً بعد توقف المصافي.
ثالثاً: الكمية المستوردة شهرياً وقيمة كل شحنة.
رابعاً: متوسط تكلفة استيراد اللتر قبل الرسوم وبعدها.
خامساً: عدد الشركات المستوردة وحصتها من السوق.
سادساً: إجمالي ما يدفعه السودان سنوياً بالدولار لاستيراد الوقود.
هذه الأرقام كفيلة وحدها بإغلاق مساحة واسعة من الجدل.
والسؤال الأخير: من يدفع الفاتورة؟
في نهاية المطاف، لا يدفع فاتورة أزمة الوقود المستورد وحده.
ولا الحكومة وحدها.
ولا شركات النفط وحدها.
يدفعها الاقتصاد السوداني كله.
يدفعها المزارع الذي ترتفع عليه تكلفة الإنتاج.
ويدفعها المصنع الذي يبحث عن الديزل لتشغيل معداته.
ويدفعها الناقل الذي يرفع تعرفة الشحن.
ويدفعها التاجر الذي يضيف التكلفة إلى سعر السلعة.
ويدفعها المواطن الذي يجد نفسه أمام سعر أعلى وطوابير أطول.
لذلك فإن المعركة الحقيقية ليست بين الحكومة و”تماسيح الوقود”، ولا بين الدولة والقطاع الخاص.
المعركة الحقيقية هي من أجل بناء سوق وقود شفاف، مفتوح، قادر على توفير السلعة، ومحصّن ضد الاحتكار والمضاربة وسوء إدارة النقد الأجنبي.
أما السؤال الذي يجب أن يبقى مفتوحاً فهو:
إذا كان السودان يدفع مئات الملايين من الدولارات سنوياً لاستيراد الوقود، فمن يملك مفاتيح هذه الفاتورة؟ ومن يحدد سعرها؟ ومن يراقبها؟ ومن يدفع ثمنها في النهاية
